- Finanțare bancară, leasing și asigurări (ESG, Green Finance)
- Consultanță fiscală, management, ajutoare de stat și fonduri europene (Tax & Grants)
- Restructurare, reorganizare și prevenirea insolvenței (Restructuring & Insolvency)
- Asistență juridică pentru construcții, urbanism și licitații (Legal & Claims)
- Servicii de pază, protecție și monitorizare obiective (Security & Safety)
- Servicii de resurse umane (HR, Payroll & Recruitment)
- Servicii de sănătate, medicina și securitatea muncii (HSE & Medicine)
WOLF THEISS
Telefon:
021/308.81.00 , 021/308.81.25
Descriere
Servicii juridice pentru companii, expertiză locală și soluții cross-border în CEE/SEE.
WOLF THEISS: Sistemele energetice integrate vor defini piața în următorii 3-5 ani
Energie și Tranziție Energetică | 06 říj 2026
 Mecanismele CfD, extinderea accelerată a proiectelor BESS și diversificarea modelelor comerciale consolidează poziția României între piețele relevante pentru investițiile energetice din Europa Centrală și de Sud-Est. Dimensiunea pieței, resursele regenerabile, accesul la finanțare europeană și perspectivele de modernizare a rețelelor creează oportunități importante, dar racordarea, autorizarea și predictibilitatea reglementărilor continuă să influențeze direct bancabilitatea proiectelor. Societatea de Avocatură Wolf Theiss a fost implicată în ultimul an în tranzacții și finanțări majore, între care facilitățile destinate Unităților 3 și 4 și retehnologizării Unității 1 de la Cernavodă, investiția de până la două miliarde de euro a Blackstone Infrastructure Partners în Eurowind Energy și refinanțarea unui parc eolian de 60 MW dezvoltat de DRI Energy. Biroul a acordat, de asemenea, asistență pentru proiecte de stocare cu o capacitate cumulată de aproximativ 1,2 GW în România. Adina Aurel, Counsel la Wolf Theiss, spune că următorii 3-5 ani vor favoriza tot mai mult proiectele care combină producția regenerabilă, stocarea, flexibilitatea și consumul, în timp ce hidrogenul verde și eolianul offshore vor avea o dezvoltare comercială mai lentă.
- Wolf Theiss a publicat recent ediția 2026 a Ghidului privind producerea de energie electrică din surse regenerabile în regiunea CEE/SEE. Care sunt principalele concluzii ale analizei și unde se poziționează România în raport cu celelalte piețe din Europa Centrală și de Sud-Est din perspectiva atractivității pentru investiții?
- România se poziționează drept una dintre cele mai atractive și dinamice piețe din regiune pentru investiții în energie regenerabilă și capacități de stocare a energiei, atât prin prisma dimensiunii pieței și a resurselor naturale, cât și prin amploarea reformelor legislative și a mecanismelor de sprijin implementate recent.
România se distinge în primul rând prin dimensiunea pieței și diversitatea resurselor, care sunt incomparabile în regiune. România este cea mai mare țară din Sud-Estul Europei (238.397 kmp), dispune de resurse eoliene, solare, hidro, biomasă, potențial geotermal și acces la Marea Neagră, comparativ cu celelalte țări vecine.
În al doilea rând, mecanismul de sprijin prin CfD la scara de GW poziționează România alături de Polonia ca una dintre puținele piețe din CEE/SEE care au implementat licitații competitive de această amploare.
În al treilea rând, pe segmentul stocării energiei, România se află într-o poziție de lider regional. Schemele de sprijin dedicate - schema pentru BESS co-localizat (behind-the-meter) din 2024, continuată în 2025, și schema pentru BESS stand-alone, cu un buget de 150 de milioane de euro din Fondul pentru Modernizare - au fost esențiale pentru ca investitorii să se uite la România și să investească în această țară, care are o nevoie acută de stocare de energie electrică.
În concluzie, din perspectiva atractivității pentru investiții în energie regenerabilă și capacități de stocare, România se evidențiază în mod clar ca piață de referință din Europa Centrală și de Sud-Est prin combinația unică de:
- ambiție strategică concretizată în ținte cuantificate și mecanisme de sprijin funcționale (CfD pe 15 ani pentru capacitate energetică nouă),
- cadru fiscal favorabil pentru stocare,
- diversitate a resurselor - potențial eolian onshore și offshore, solar, hidro și geotermal,
- un boom al prosumatorilor fără precedent în regiune și
- un plan ambițios de modernizare a rețelei, prin investiții în rețeaua de distribuție și dublarea capacității de interconectare transfrontalieră.
- În ultimii ani, ați asistat dezvoltatori, investitori și instituții financiare în numeroase proiecte de energie regenerabilă. Ne puteți prezenta câteva dintre proiectele reprezentative la care ați lucrat în ultimul an și tendințele pe care acestea le reflectă?
- În ultimul an, Wolf Theiss a asistat Societatea Națională Nuclearelectrica SA și EnergoNuclear SA în legătură cu o facilitate de finanțare de 52,7 milioane USD acordată de EXIM Bank SUA pentru dezvoltarea Unităților 3 și 4 ale Centralei Nuclearoelectrice Cernavodă. Mandatul a presupus gestionarea unor aspecte juridice complexe de project finance, construcții și reglementare nucleară, într-un cadru caracterizat prin cerințe de reglementare speciale generate de activitatea desfășurată și implicarea unor multiple părți interesate.
Wolf Theiss a oferit recent asistență Blackstone Infrastructure Partners în România, Polonia și Bulgaria, mandatul concentrându-se pe due diligence juridic și aspectele specifice fiecărei jurisdicții. Echipa din România a inclus avocați lucrând în departamentele de Corporate/M&A, Energy & Natural Resources, Regulatory și Real Estate.
Investiția Blackstone Infrastructure Partners în Eurowind Energy, dezvoltator și producător independent de energie regenerabilă activ în mai multe piețe europene, este de până la două miliarde euro.
Wolf Theiss, printr-o echipă integrată de avocați specializați în reglementare energetică și finanțări, a asistat Societatea Națională Nuclearelectrica SA în legătură cu finanțarea de 400 de milioane de euro aprobată de Banca Europeană de Investiții pentru retehnologizarea și extinderea duratei de viață a Unității 1 a Centralei Nuclearoelectrice Cernavodă, unul dintre cele mai importante active strategice de infrastructură energetică ale României.
De asemenea, Wolf Theiss a acordat asistență juridică DRI Energy (fostă DTEK Renewables International BV), unul dintre principalii investitori și operatori din sectorul energiei regenerabile din România și Uniunea Europeană, în legătură cu refinanțarea unei facilități senior de tip construction bridge în valoare de 50 de milioane de euro, destinată unui parc eolian cu o capacitate instalată de 60 MW, amplasat în localitatea Ruginoasa, județul Iași.
Un interes deosebit s-a concentrat și asupra proiectelor de stocare a energiei, Wolf Theiss asistând tranzacții și dezvoltări care vizează capacități instalate cumulate de aproximativ 1,2 GW în România.
Acest interes confirmă faptul că stocarea energiei devine unul dintre cele mai dinamice segmente ale pieței, investitorii români și internaționali văzând în aceste proiecte nu doar o componentă esențială pentru integrarea energiei regenerabile, ci și o sursă atractivă de diversificare și optimizare a veniturilor în cadrul portofoliilor lor energetice.
- România a atras în ultima perioadă investiții importante în proiecte eoliene, fotovoltaice și sisteme de stocare. Care sunt cele mai frecvente provocări juridice și de reglementare întâlnite în dezvoltarea acestor proiecte și unde considerați că sunt încă necesare îmbunătățiri?
- Dezvoltarea acestor proiecte presupune parcurgerea unor etape juridice, administrative și tehnice complexe, iar una dintre cele mai importante provocări rămâne racordarea la rețeaua electrică.
În anumite zone ale țării, dezvoltarea noilor capacități de producție este condiționată de disponibilitatea limitată a rețelei electrice. Racordarea poate implica, astfel, costuri și termene suplimentare pentru realizarea unor lucrări de extindere sau modernizare a liniilor și stațiilor electrice. În acest cadru, noile mecanisme de alocare a capacității urmăresc să direcționeze accesul la rețea către proiectele care au șanse reale de implementare, nu doar către cele aflate într-o etapă incipientă. O astfel de abordare poate contribui la folosirea mai eficientă a infrastructurii existente și la accelerarea proiectelor mature.
Pentru investitori, însă, este esențial ca regulile privind garanțiile, termenele și condițiile de racordare să fie suficient de clare și stabile, astfel încât deciziile de investiție să poată fi luate pe baza unor costuri și a unui calendar previzibile. Dezvoltarea proiectelor de energie regenerabilă implică parcurgerea unui proces complex de autorizare, care presupune obținerea și corelarea unor avize și autorizații din domenii precum urbanismul, protecția mediului, regimul terenurilor, autorizarea construcțiilor, racordarea la rețea și reglementările ANRE, care conferă dreptul de construire și operare.
Deși cadrul legislativ este în mare parte funcțional, eficiența procesului ar putea fi îmbunătățită printr-o coordonare mai bună între autoritățile implicate în emiterea de avize, răspunsuri și autorizații și accelerarea digitalizării procedurilor administrative.
În ceea ce privește stocarea energiei, cadrul de reglementare a înregistrat progrese semnificative în ultimii ani, pe măsură ce bateriile devin o componentă esențială pentru integrarea capacităților regenerabile și pentru creșterea flexibilității sistemului energetic.
Cu toate acestea, piața are în continuare nevoie de reguli clare și aplicate unitar în ceea ce privește racordarea instalațiilor de stocare, regimul tarifar, măsurarea energiei și participarea acestora la diferitele segmente ale pieței de energie.
- Ați menționat că reglementarea stocării energiei a avansat, dar că mai sunt necesare clarificări importante. Cum se reflectă aceste evoluții asupra bancabilității proiectelor de stocare și a celor hibride?
- Cadrul legislativ aplicabil stocării energiei a evoluat într-o direcție favorabilă, iar acesta este un semnal important pentru piață. Dacă, în urmă cu câțiva ani, bateriile erau privite mai degrabă ca o componentă tehnică atașată unui parc eolian sau fotovoltaic, astăzi ele sunt recunoscute tot mai clar ca active energetice cu rol propriu.
Stocarea nu înseamnă doar păstrarea energiei pentru mai târziu. Ea oferă flexibilitate sistemului, ajută la echilibrarea rețelei și permite utilizarea mai eficientă a producției din surse regenerabile. Proiectele hibride, de exemplu un parc fotovoltaic asociat cu baterii, pot răspunde mai bine nevoilor reale ale pieței.
Energia poate fi livrată într-un interval mai potrivit, iar investitorul nu mai depinde exclusiv de momentul în care soarele strălucește sau vântul bate. Această flexibilitate devine tot mai valoroasă într-un sistem cu o pondere în creștere a energiei regenerabile și poate susține modele comerciale mai solide, inclusiv contracte de vânzare a energiei cu profil de livrare mai predictibil. Pentru finanțatori, cel mai important aspect rămâne predictibilitatea veniturilor și a regulilor aplicabile.
O reglementare mai clară privind racordarea, funcționarea bateriilor, aplicarea tarifelor și participarea pe diferitele piețe de energie reduce incertitudinea și permite o evaluare mai realistă a riscurilor.
În acest sens, evoluția legislativă poate crește capacitatea proiectelor de a atrage finanțare, deoarece facilitează trecerea de la o investiție bazată în principal pe estimări tehnice la una susținută de drepturi și obligații mai bine definite.
În opinia mea, investitorii și băncile au nevoie de răspunsuri clare încă din faza de dezvoltare privind modul în care este tratată energia încărcată și descărcată, ce costuri sunt aplicabile și ce opțiuni reale există pentru valorificarea flexibilității oferite de baterii.
Pe măsură ce aceste răspunsuri devin clare, proiectele de stocare și cele hibride vor putea atrage mai ușor finanțare și vor avea un rol tot mai important în modernizarea sistemului energetic românesc.
- Din perspectiva investitorilor internaționali și a instituțiilor financiare, care sunt elementele ce diferențiază astăzi România de celelalte piețe din regiune? În ce măsură mecanisme precum CfD, PPA-urile și modernizarea rețelelor contribuie la creșterea atractivității pieței?
- Din perspectiva capitalului internațional, România nu mai este privită doar ca o piață emergentă de regenerabile, ci ca una dintre puținele țări din regiune în care se poate construi un portofoliu semnificativ de proiecte eoliene, fotovoltaice, de stocare și de infrastructură de rețea, inclusiv proiecte destinate marilor consumatori industriali.
România se diferențiază, în primul rând, prin dimensiunea pieței interne și perspectivele de creștere a consumului de energie, susținute de electrificare, industrie, dezvoltarea infrastructurii și centrele de date.
Acest potențial reduce dependența proiectelor regenerabile de export sau de schemele de sprijin.
Un alt avantaj este mixul energetic diversificat, care include hidroenergie, energie nucleară, gaze naturale și surse regenerabile, alături de interconexiunile regionale. Această structură poate susține dezvoltarea unor proiecte mai complexe, care integrează stocarea, hibridizarea sau agregarea, precum și furnizarea de energie către mari consumatori. La acestea se adaugă resursele regenerabile și potențialul de dezvoltare a unor noi capacități, precum și accesul la finanțări europene prin Fondul pentru Modernizare, PNRR și alte mecanisme disponibile la nivelul Uniunii Europene.
Maturitatea comercială a pieței de energie din România crește, de asemenea, constant.
Piața a evoluat de la un model centrat pe scheme de sprijin la unul în care sunt posibile, în paralel, proiecte merchant, PPA-uri corporative, PPA-uri cu furnizori, CfD-uri, proiecte cu stocare și modele de agregare. CfD-ul este probabil cel mai important instrument de "traducere" a potențialului capacității energetice într-un proiect finanțabil. El nu elimină toate riscurile, dar reduce riscul de preț al energiei, una dintre principalele preocupări ale băncilor și investitorilor de infrastructură.
PPA-urile completează CfD-urile, nu le înlocuiesc. Acestea diversifică veniturile, apropie producătorii de energie regenerabilă de consumatori și permit contracte mai flexibile, adaptate nevoilor fiecărui consumator.
Modernizarea rețelelor este probabil elementul care va determina dacă România își transformă avantajul de potențial în capacitate efectiv construită.
Transelectrica a raportat investiții de aproximativ 691 milioane de lei în 2025 și a propus circa 914 milioane de lei pentru 2026, orientate în principal către modernizarea și reconfigurarea rețelei electrice de transport. Aceste investiții cresc capacitatea de evacuare a energiei din zonele cu potențial regenerabil, reduc riscul de congestie, limitare a producției și întârzieri de racordare, permit conectarea de noi consumatori și creează premisele necesare pentru stocare, răspuns al cererii, agregare și servicii de sistem.
- Cum anticipați că va evolua piața energiei regenerabile din România și din regiunea CEE/SEE în următorii trei-cinci ani? Ce tehnologii și segmente de piață - solar, eolian onshore și offshore, stocare, hidrogen sau alte soluții - vor genera cele mai importante oportunități de investiții?
- Dacă ar fi să privesc piața nu doar din perspectiva unui avocat, ci și din cea a unui investitor sau finanțator care analizează alocarea capitalului în regiune, aș spune că următorii 3-5 ani vor fi definiți de trecerea de la era proiectelor regenerabile individuale la cea a ecosistemelor energetice integrate.
Nu cred că avantajul competitiv va aparține neapărat celor care produc cea mai multă energie, ci celor care reușesc să combine într-un mod eficient producția din surse regenerabile, stocarea, flexibilitatea și consumul, oferind astfel predictibilitate atât sistemului energetic, cât și investitorilor.
Din această perspectivă, cele mai atractive oportunități vor fi generate de proiectele care răspund provocării esențiale a tranziției energetice: gestionarea variabilității producției. De aceea, mă aștept ca investițiile în sisteme de stocare, proiecte solar-plus-storage și capacități eoliene susținute de mecanisme de stabilizare a veniturilor să atragă o parte semnificativă a capitalului disponibil în regiune.
De asemenea, intersectarea dintre sectorul energetic și infrastructura digitală va deveni extrem de importantă în următorii ani. Platformele care vor integra producție regenerabilă, stocare, infrastructură de rețea și mari consumatori de energie, precum centrele de date, au potențialul de a deveni noul reper al pieței, deoarece oferă exact ceea ce caută astăzi investitorii internaționali: scalabilitate, reziliență și predictibilitate pe termen lung.
Deși există un interes pentru proiectele din Marea Neagră, nu mă aștept ca offshore-ul să genereze, în următorii 3-5 ani, volume de investiții comparabile cu cele din sectorul solar, eolian onshore sau de stocare.
În cazul hidrogenului verde, perspectivele de dezvoltare pe termen scurt sunt, de asemenea, mai temperate. Între timp, autoritățile lucrează la cadrul legislativ privind dezvoltarea investiților în hidrogen verde.
În următorii 3-5 ani, vom vedea probabil proiecte pilot și inițiative strategice, însă este puțin probabil să asistăm la un val major de investiții comerciale. Costurile, infrastructura de transport și nivelul cererii rămân provocări importante. Cred că hidrogenul va deveni relevant la scară largă mai degrabă în a doua parte a deceniului.
Mecanismele CfD, extinderea accelerată a proiectelor BESS și diversificarea modelelor comerciale consolidează poziția României între piețele relevante pentru investițiile energetice din Europa Central...
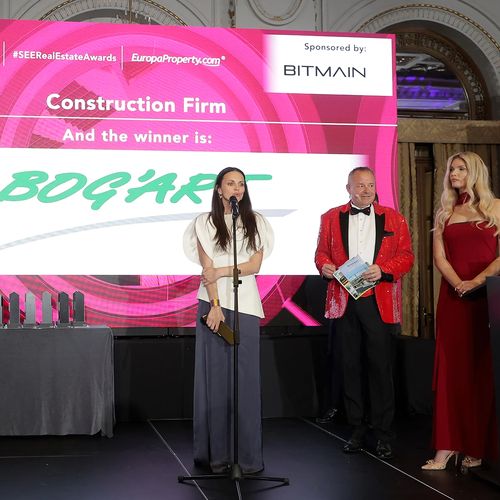
EuropaProperty a încheiat cea de-a XXI-a ediție a SEE Real Estate Awards, desfășurată la hotelul InterContinental Athénée Palace din București, continuând tradiția de excelență care a consacrat evenim...
Proiectele rezidențiale și de retail se conturează drept principalele motoare ale pieței imobiliare în 2026, într-un context marcat de presiuni fiscale, costuri ridicate de finanțare și cerințe tot ma...
Prin Sentința nr. 178/2024 (în continuare „Sentința”), Curtea de Apel Brașov a anulat art. 98 alin. (2) din Ordinul A.N.C.P.I. nr. 600/2023, care limita la 2% modificarea suprafeței imobilelor rezulta...
Situația analizată în acest articol este una relativ rar întâlnită în practică, dar nu singulară: posibilitatea extinderii construcțiilor existente - edificate, de regulă, pe terenuri private - pe ter...