 Sectorul construcțiilor din Germania ar urma să înregistreze o creștere de 1% în 2026 și de 2% în 2027, după cinci ani consecutivi de declin, potrivit unei analize ING Research publicate la 7 septembrie 2026. Între 2020 și 2025, volumul lucrărilor de construcții din cea mai mare economie europeană s-a redus cu peste 10%, pe fondul majorării costurilor materialelor, al dobânzilor ridicate și al incertitudinilor economice. Revenirea anticipată pentru următorii doi ani va fi susținută de reluarea treptată a proiectelor rezidențiale și de investițiile publice în infrastructură, însă ritmul de recuperare va rămâne modest. Deficitul structural de personal calificat, cererea redusă pentru clădiri de birouri și industriale, precum și întârzierile administrative limitează perspectivele unei accelerări mai puternice. În ultimii cinci ani, producția europeană din construcții a crescut, în medie, cu 1,75% anual, în timp ce piața germană a continuat să se contracte. Indicatorul de încredere al constructorilor germani s-a menținut sub media europeană începând din 2022, iar după o ameliorare temporară a înregistrat o nouă deteriorare în martie 2026.
Construcțiile rezidențiale dau primele semnale de redresare
Segmentul construcțiilor de clădiri, rezidențiale și nerezidențiale, a înregistrat o reducere a volumului lucrărilor de peste 20% în ultimii ani. Totuși, numărul autorizațiilor pentru locuințe noi a început să crească spre sfârșitul anului 2025. În iunie 2026, indicatorul era cu 17% peste nivelul consemnat cu doi ani înainte, deși rămânea semnificativ inferior valorilor din 2021 și 2022.
Guvernul federal a introdus programul Bau-Turbo pentru accelerarea procedurilor de planificare și autorizare a proiectelor rezidențiale în zonele cu cerere ridicată. Eficiența măsurii depinde însă de aplicarea acesteia de către autoritățile locale, care pot manifesta rezerve din cauza incertitudinilor juridice și a reducerii controlului asupra dezvoltării urbane.
Rentabilitatea proiectelor noi rămâne problematică. Costurile de construcție au crescut, în timp ce prețurile locuințelor existente sunt încă sub nivelurile înregistrate cu trei ani înainte. În aceste condiții, dezvoltatorii nu pot transfera integral costurile suplimentare către cumpărători, ceea ce determină amânarea unor investiții.
Piața clădirilor nerezidențiale continuă să se restrângă
Construcțiile nerezidențiale reprezintă aproximativ 25% din producția totală a sectorului german. Clădirile industriale și cele de birouri contribuie fiecare cu aproximativ 6% la volumul lucrărilor, dar ambele categorii sunt afectate de cererea redusă.
În trimestrul al doilea din 2026, suprafața autorizată pentru clădiri noi de birouri era cu peste 40% mai mică decât în 2022. Activitatea industrială modestă, utilizarea redusă a capacităților de producție, concurența internațională și costurile energiei descurajează investițiile imobiliare ale companiilor. Construcția unor centrale electrice pe gaze și extinderea capacităților destinate industriei de apărare ar putea compensa parțial această evoluție.
Renovările generează anual aproximativ 330 miliarde euro
Lucrările de renovare reprezintă peste 70% din producția totală a sectorului german al construcțiilor și generează vânzări anuale de aproximativ 330 miliarde euro. Ponderea ridicată reflectă atât reducerea investițiilor în clădiri noi, cât și necesitatea modernizării unui fond construit îmbătrânit.
Reabilitarea clădirilor, îmbunătățirea eficienței energetice și modernizarea infrastructurii existente vor continua să susțină activitatea. Lucrările specializate, inclusiv tâmplăria, finisajele și instalațiile, au înregistrat un declin mai redus decât construcțiile noi, beneficiind de cererea pentru termoizolații și reducerea consumurilor energetice.
Infrastructura feroviară și energetică susține investițiile
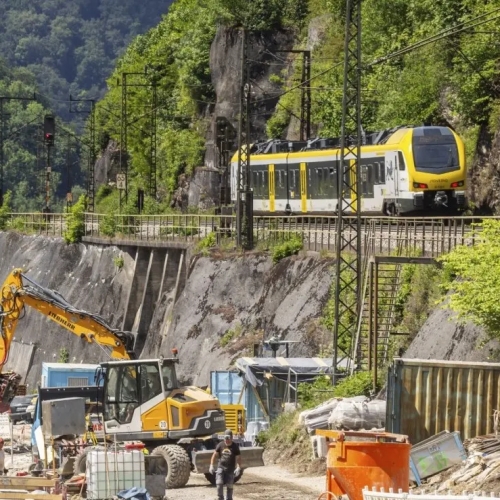
Producția din lucrările de infrastructură a crescut cu aproximativ 1,5% în 2025 și cu 1,2% în primul semestru din 2026, comparativ cu perioada corespunzătoare a anului anterior. Investițiile feroviare înregistrează cele mai importante creșteri, fiind orientate în principal către modernizarea rețelelor existente.
Un proiect reprezentativ este reabilitarea coridorului Hamburg-Berlin, cu o lungime de 278 km, începută în 2025. Investițiile Deutsche Bahn și finanțările federale contribuie la recuperarea întârzierilor acumulate în întreținerea infrastructurii.
Construcțiile aferente sectorului energetic sunt pe o tendință ascendentă din 2024, datorită dezvoltării surselor regenerabile și extinderii rețelelor electrice. ING estimează menținerea unei dinamici favorabile până în 2027. În schimb, lucrările rutiere, care reprezintă aproximativ 20% din producția de infrastructură, sunt limitate de dificultățile bugetare ale administrațiilor locale.
Fondul de 500 miliarde euro va produce efecte mai ales după 2026
Fondul special pentru infrastructură și neutralitate climatică, în valoare de 500 miliarde euro, a intrat în etapa de implementare. Programul, lansat în 2025 și prevăzut până în 2034, finanțează transporturile, digitalizarea, educația, spitalele, locuințele și investițiile pentru neutralitate climatică.
ING avertizează că impactul asupra producției din construcții va fi gradual. Procedurile administrative, planificarea proiectelor și capacitatea limitată de implementare au întârziat utilizarea unor finanțări. În plus, o parte din fonduri ar putea acoperi necesități ale bugetului federal, fără să genereze integral investiții suplimentare.
Primele efecte asupra portofoliilor de comenzi sunt așteptate spre sfârșitul anului 2026, în timp ce impactul principal ar urma să se manifeste din 2027, odată cu trecerea proiectelor în fazele de licitație și execuție.
Deficitul de personal limitează capacitatea de redresare
În august 2026, aproximativ 30% dintre companiile locale de construcții raportau dificultăți cauzate de lipsa forței de muncă. Problema persistă în pofida reducerii activității din ultimii ani și este accentuată de îmbătrânirea personalului calificat.
ING consideră necesare investiții în industrializarea proceselor, digitalizare și formarea profesională. Riscuri suplimentare provin din transportul materiilor prime pe căile navigabile interioare, unde nivelurile scăzute ale apelor pot determina întârzieri și majorarea costurilor. În august, 4,3% dintre constructori raportau restricții de producție din cauza deficitului de materiale.
În aceste condiții, revenirea pieței în 2026 și 2027 marchează sfârșitul unei perioade prelungite de contracție, dar nu anticipează o expansiune rapidă. Ritmul redresării va depinde de implementarea investițiilor publice, relansarea proiectelor rezidențiale și capacitatea companiilor de a gestiona costurile și deficitul de personal.