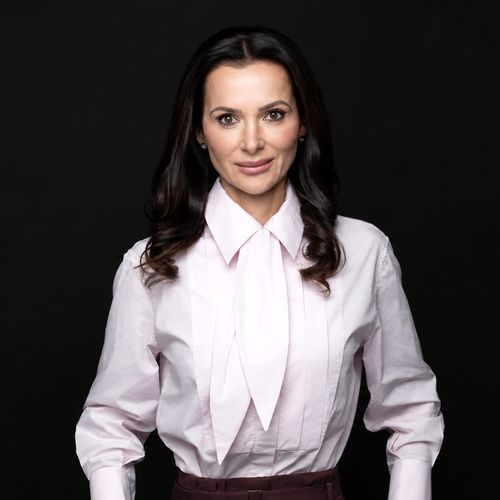
 Piața energetică din România intră într-o etapă de maturizare, în care valoarea proiectelor este determinată tot mai mult de accesul efectiv la rețea, gradul de autorizare și capacitatea de finanțare. Potrivit Oanei-Alexandra Ijdelea, Managing Partner al Ijdelea & Associates, regenerabilele, stocarea și infrastructura energetică vor concentra o parte importantă a investițiilor în următorii ani, alături de proiectele strategice din sectorul gazelor naturale și cel nuclear. Cei aproximativ 4,2 GW atribuiți prin primele două licitații CfD și investițiile de 9,4 miliarde lei prevăzute de Transelectrica până în 2033 indică amploarea noului ciclu investițional. Dezvoltarea este însă condiționată de accelerarea racordării și autorizării, extinderea rețelelor și stabilizarea cadrului de reglementare. În acest context, băncile și investitorii devin tot mai selectivi, iar capitalul se îndreaptă cu precădere către proiectele mature, care pot demonstra că sunt construibile, bancabile și susținute de un calendar predictibil de implementare.
- Cum evaluați, din perspectiva juridică și investițională, evoluția pieței de energie din România în 2025-2026? Care sunt segmentele care generează în prezent cele mai multe proiecte și unde vedeți cel mai important potențial de investiții în următorii 3-5 ani?
- Piața românească de energie traversează în 2025-2026 o etapă de maturizare vizibilă. Accentul s-a mutat de la portofolii incipiente către proiecte care pot demonstra acces real la rețea, capacitate de finanțare și perspectivă credibilă de construire. Introducerea garanțiilor financiare în procesul de racordare și, din 2026, a mecanismului de licitație pentru capacitatea de rețea (proiecte de cel puțin 5 MW) confirmă trecerea către o piață mai selectivă. Proiectele solare și eoliene generează cel mai mare număr de tranzacții. Schema CfD a schimbat profilul de risc: primele două licitații au atribuit împreună aproximativ 4,2 GW (din care 2.751 MW în runda a doua, finalizată în 2025), iar contractele pe termen lung fac proiectele mult mai ușor de finanțat decât în vechiul regim al certificatelor verzi. Stocarea a crescut vizibil, mai ales după ce ANRE a eliminat în 2025 dubla tarifare a energiei stocate și reinjectate în rețea.
În ceea ce privește gazele naturale, Neptun Deep rămâne proiectul-ancoră, iar în domeniul nuclear, proiectul SMR de la Doicești a primit decizia finală de investiție în februarie 2026, în timp ce Unitățile 3 și 4 de la Cernavodă rămân în planificare. Pe un orizont de 3-5 ani, cel mai mare potențial îl vedem în dezvoltarea regenerabilelor, a capacităților de stocare și a rețelelor energetice. Planul RET 2024-2033 al Transelectrica prevede investiții de 9,4 miliarde lei (față de 7,1 miliarde anterior), iar valoarea unui proiect va depinde tot mai mult de poziția sa în sistem: acces la rețea, flexibilitate, stocare și acces la finanțare pe termen lung.
- Care sunt, în prezent, principalele obstacole juridice și administrative întâmpinate de investitori și ce modificări considerați necesare pentru accelerarea proiectelor?
- Principala constrângere nu mai este capitalul sau interesul investitorilor, ci capacitatea proiectelor de a ajunge, predictibil, de la stadiul de dezvoltare la cel de construcție. Volumul foarte mare de proiecte a generat congestie în procesul de racordare - termenele efective de obținere a avizelor tehnice (ATR) și contractelor de racordare depășesc frecvent termenele prevăzute. ANRE a răspuns prin alocarea prin licitație a capacității și prin garanții financiare pe mai multe paliere, menite să asigure că proiectele vor fi efectiv realizate. Un proiect energetic presupune coordonarea unor proceduri de urbanism, mediu, scoatere a terenurilor din circuitul agricol, autorizare, racordare și licențiere - gestionate de autorități diferite, după calendare nesincronizate. Transpunerea Directivei RED III (zone de accelerare, termene simplificate) este esențială, pentru că riscul nu vine numai din conținutul reglementării, ci și din timpul și ordinea obținerii aprobărilor.
Planul Transelectrica prevede investiții de aproximativ 9,4 miliarde lei în rețeaua de transport până în 2033 (circa 28% pentru integrarea regenerabilelor), dar ritmul aprobării noilor capacități depășește semnificativ ritmul investițiilor în rețele. Reforma racordării este binevenită pentru eliminarea proiectelor speculative, dar trebuie implementată astfel încât să poată fi estimat de la început costul, calendarul și condițiile accesului la rețea. Altfel, costul de capital crește și proiectele viabile pot fi amânate împreună cu cele speculative.
- În ce măsură considerați că actualul cadru de reglementare oferă investitorilor suficientă predictibilitate în ceea ce privește racordarea, dezvoltarea rețelelor și calendarul de implementare a proiectelor?
- Predictibilitatea s-a îmbunătățit, dar rămâne un punct vulnerabil. Există instrumente care oferă o perspectivă mai clară decât acum câțiva ani - Planul RET, schema CfD, metodologia de alocare a capacității, noile garanții de racordare - dar predictibilitatea juridică trebuie dublată de cea tehnică și administrativă. Planul Transelectrica prevede investiții de 9,4 miliarde lei (2,7 miliarde pentru regenerabile, 2,9 miliarde pentru modernizare, 2,4 miliarde pentru interconectare), dar existența unui plan pe zece ani nu ajută un investitor dacă nu poate corela data la care o întărire de rețea devine operațională cu propriul calendar de construcție. Tarifele de racordare și costurile de întărire a rețelei rămân subiect de litigiu frecvent. Modificările succesive ale regulilor au fost necesare, dar au creat costuri de adaptare - doar în 2026, ANRE a modificat simultan regulamentul de racordare, regulamentul de licențiere și a introdus un mecanism de alocare a capacității. Provocarea următoarei perioade este, așadar, trecerea de la o etapă de reformă continuă la una de stabilizare a regulilor și implementare consecventă. Pentru investițiile de sute de milioane de euro, predictibilitatea calendarului poate fi la fel de importantă precum nivelul rentabilității.
- Ce tendințe observați în zona de project finance și M&A în energie? Ce caută în prezent băncile, fondurile de investiții și investitorii strategici înainte de a se angaja într-un proiect din România?
- Piața a devenit mult mai sofisticată. Băncile active în România solicită dosare de finanțare mult mai complexe, iar CfD-urile au schimbat substanțial ecuația: contractele pe termen lung reduc expunerea la volatilitatea prețului și permit structurarea mai facilă a finanțărilor fără garanții corporative. Efectul se vede concret: în 2026, proiectul eolian Peștera II, care a încheiat un contract CfD pe 15 ani pentru o capacitate de 245 MW, a obținut o finanțare de aproximativ 510 milioane euro de la șapte bănci. Totodată, BERD a acordat 192 milioane euro pentru trei proiecte solare, cu o putere totală de de 531 MW. PPA-urile corporate rămân importante pentru proiectele fără mecanism de sprijin, iar absența unui aviz de racordare valabil constituie, practic, un motiv de refuz al finanțării. În M&A, piața a intrat într-un ciclu de consolidare: dezvoltatorii duc proiectul până la stadiul de ready-to-build, ca fază inițială, iar ulterior societățile de proiect sunt achiziționate de companii care au resursele financiare pentru a construi proiectul. În procesul de due diligence, accentul cade pe drepturile asupra terenurilor, maturitatea autorizațiilor, accesul și costul racordării, structura de vânzare a energiei, riscul de dezechilibru, contractele EPC/O&M și riscurile de reglementare. În plus, clauzele de protecție împotriva modificărilor legislative au devenit standard. Pe scurt, piața nu mai remunerează simpla existență a unui portofoliu de MW - valoarea se concentrează în proiectele care pot demonstra că sunt construibile și finanțabile.
- România are simultan proiecte importante în regenerabile, gaze naturale, nuclear, stocare și modernizarea rețelelor. Care dintre aceste direcții considerați că va genera cel mai mare volum de investiții și, implicit, cele mai multe oportunități pentru sectorul construcțiilor și infrastructurii în următorii ani?
- Nu vedem o singură tehnologie dominantă. Oportunitatea majoră pentru construcții va rezulta din suprapunerea mai multor cicluri investiționale simultane - iar această diversificare este, de fapt, principalul avantaj al pieței românești. Regenerabilele, stocarea și rețelele vor genera cea mai largă piață: stații electrice, linii, sisteme de stocare, drumuri de acces, fundații, racordări, modernizări. Cei 4,2 GW atribuiți prin primele două licitații CfD arată clar volumul care trebuie transformat din capacitate contractată în active construite. Modernizarea rețelelor de transport și distribuție (posturi de transformare, linii, stații de conexiune) rămâne prioritară - Planul Transelectrica prevede 9,4 miliarde lei până în 2033. Neptun Deep (până la 4 miliarde euro - sonde, sisteme submarine, platformă, conductă către Tuzla) și proiectele adiacente adaugă oportunități semnificative în inginerie și construcții industriale. În domeniul nuclear, retehnologizarea Unității 1, Unitățile 3 și 4 de la Cernavodă (estimare de peste 7 miliarde euro) și proiectul SMR de la Doicești (FID aprobat în februarie 2026) vor genera investiții foarte mari, dar pe un orizont mai lung.
- Cum s-a schimbat profilul mandatelor primite de Ijdelea & Associates în ultimii ani și care sunt cele mai complexe probleme pentru care investitorii din energie solicită astăzi consultanță juridică?
- Profilul mandatelor a evoluat odată cu piața. Experiența noastră în proiecte de petrol și gaze, infrastructură și reglementare este completată astăzi de un volum tot mai mare de mandate în regenerabile, stocare, finanțări și M&A. Proiectele sunt tot mai frecvent interdisciplinare și presupun integrarea componentei de reglementare cu cea tranzacțională, financiară, imobiliară și de mediu. Cele mai complexe mandate sunt cele în care riscurile nu pot fi izolate într-o singură specializare: proiecte care combină racordarea cu autorizarea, structurarea contractuală, finanțarea și tranzacția de ieșire; investiții în care modificarea cadrului de reglementare afectează direct modelul financiar. Implicarea echipei în elaborarea legislației relevante ne oferă o perspectivă distinctă. Rolul avocatului din sectorul energiei s-a schimbat: investitorul nu mai solicită doar interpretarea unei norme, ci o evaluare a modului în care cadrul juridic afectează capacitatea de finanțare, calendarul, structura tranzacției și valoarea economică a proiectului.
- Privind spre 2030, care considerați că sunt cele trei condiții esențiale pentru ca România să își transforme avantajele energetice într-un avantaj economic real și să atragă un nou val de investiții majore?
- Prima condiție este infrastructura. România poate instala capacități noi numai dacă dezvoltă în paralel rețelele, interconectările și stocarea. Planul Transelectrica arată dimensiunea efortului, dar susținerea sa prin fonduri europene (PNRR, Fondul pentru Modernizare, REPowerEU) și, mai ales, prin respectarea termenelor, este critică. A doua condiție este transformarea resurselor energetice în competitivitate industrială - capacitatea de a folosi energia produsă pentru a atrage industrii, centre de date și producție cu valoare adăugată. Neptun Deep, cei 4,2 GW din schema CfD, energia nucleară și capacitățile de stocare pot crea o bază energetică dificil de replicat în regiune. A treia condiție este predictibilitatea juridică și instituțională. Pentru un proiect cu o durată de viață de 20-30 de ani, investitorul trebuie să poată evalua nu doar regulile de astăzi, ci și stabilitatea lor pe termen lung. CfD-ul demonstrează efectul pozitiv al predictibilității: stabilizarea veniturilor a făcut posibilă finanțarea unor proiecte de dimensiuni care, acum câțiva ani, ar fi fost mult mai greu de realizat, precum proiectul Peștera II sau facilitatea BERD de 192 milioane euro pentru 531 MW. Stabilitatea legislativă nu este un element secundar, ci o formă de infrastructură în sine. România are resurse, poziționare geografică, proiecte și capital interesat. Diferența dintre potențial și avantaj economic real o va face capacitatea statului de a menține reguli stabile suficient de mult timp pentru ca investițiile să poată fi proiectate, finanțate, construite și exploatate.